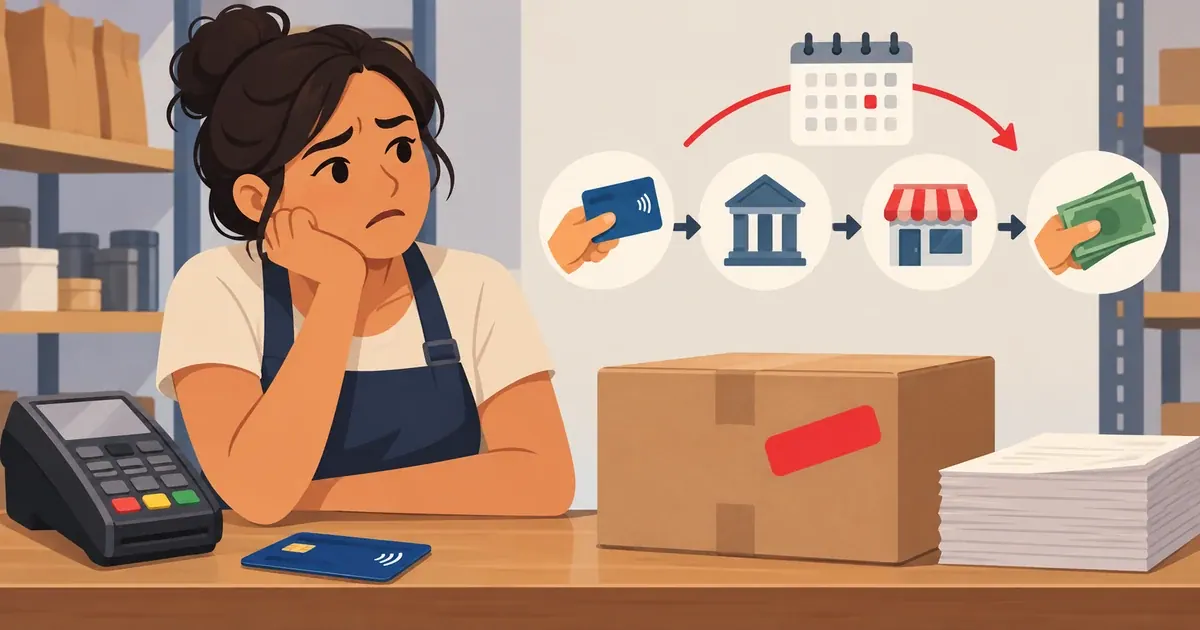
O dinheiro do cartão de crédito demora porque o banco do cliente só paga a venda à adquirente cerca de 30 dias depois da compra; é ele quem financia o cliente até a fatura. A adquirente repassa ao intermediário, que deposita para você no prazo do contrato, em geral 30 dias para crédito à vista. Débito e Pix caem muito antes.
Na prática, você vende hoje e paga o fornecedor antes de receber. É a diferença entre faturamento e caixa. Quem não entende o prazo acha que está lucrando enquanto a conta fica negativa. Quem entende escolhe o que incentivar e quando vale antecipar.
Por que o prazo existe?
O caminho do dinheiro tem quatro paradas, explicadas no guia quem é quem no pagamento. O que importa aqui é o tempo em cada uma:
- O cliente compra hoje. O banco dele aprova, mas não paga; só reserva o limite.
- No crédito à vista, o banco do cliente paga a adquirente cerca de 30 dias depois da compra, seja qual for a data da fatura. A bandeira define as regras e cobra a taxa dela, mas não adianta dinheiro.
- A adquirente repassa ao intermediário, que deposita para você no prazo do contrato.
- Você recebe na data combinada: 30 dias é o mais comum para crédito à vista; alguns contratos oferecem 14 ou menos, cobrando por isso.
No parcelado, o banco do cliente paga uma parcela por mês. O intermediário repassa a você parcela a parcela ou o total de uma vez, com a antecipação embutida na taxa, conforme o contrato. No primeiro caso, uma venda em seis vezes vira seis depósitos, um por mês. No débito, o dinheiro sai da conta do cliente na hora e chega em geral no dia útil seguinte. No Pix, cai no mesmo instante, por isso ele é o meio que mais ajuda o caixa; o guia para que serve o Pix numa loja explica como usá-lo.
O que é antecipação e quanto custa?
Antecipar é pedir ao intermediário o dinheiro antes do prazo. Ele desconta uma taxa proporcional aos dias antecipados, como um juro. Existe em dois formatos:
- Automática: todas as vendas caem em um ou dois dias, com a taxa embutida em cada uma. Simples, mas você paga mesmo quando não precisava.
- Pontual: você pede quando precisa, escolhendo quais parcelas antecipar. Dá trabalho, mas custa só quando faz falta.
A taxa de antecipação varia por intermediário e por prazo; consulte a tabela pública do seu. O que dá para dizer sem número: antecipar todo mês é um custo fixo disfarçado. Se você precisa antecipar sempre, o preço está baixo ou o prazo do fornecedor está curto demais.
Como proteger o caixa sem antecipar?
Na maior parte dos casos, isto resolve:
- Incentive o Pix. Um desconto pequeno no Pix costuma custar menos que a taxa do crédito e o dinheiro cai na hora. A comparação está em Pix, cartão ou boleto: o que cada um custa.
- Limite as parcelas sem juros. Cada parcela a mais é mais um mês de espera e mais custo.
- Negocie prazo com o fornecedor. Se você recebe em 30 dias, pagar em 28 deixa você dois dias descoberto em todo ciclo.
- Mantenha uma reserva do tamanho de um mês de compras. É ela que absorve o intervalo entre vender e receber.
Se, mesmo assim, o caixa aperta, antecipe de forma pontual as parcelas de maior valor e deixe o resto correr no prazo.
O que fazer agora
Abra o extrato do intermediário e anote, para as últimas dez vendas no cartão, a data da compra e a data prevista do depósito. A distância entre elas é o seu prazo real. Compare com o prazo que você paga o fornecedor. Loja com Pix na hora, cartão e boleto sem comissão da plataforma: https://avilaops.com/loja-virtual/ ou chame no WhatsApp: https://wa.me/5517997811471.
Perguntas frequentes
O dinheiro do cartão cai em quantos dias? Depende do contrato com o intermediário. Para crédito à vista, 30 dias é o mais comum. Débito costuma cair no dia útil seguinte. Pix cai na hora. Confira a data prevista em cada venda no painel do intermediário.
Vale a pena antecipar recebíveis? Vale quando o custo da antecipação é menor que o custo de ficar sem o dinheiro, como perder um desconto do fornecedor ou pagar juros no cheque especial. Como rotina mensal, é um custo que come a margem.
Posso receber no mesmo dia no cartão? Pode, com antecipação automática, pagando a taxa correspondente em cada venda. Alguns intermediários oferecem planos com prazo curto e taxa maior. Faça a conta anual antes de escolher.